من فيزا وماستركارد إلى 100 مليون دولار.. هل يستعيد القطاع المصرفي السوري عافيته؟
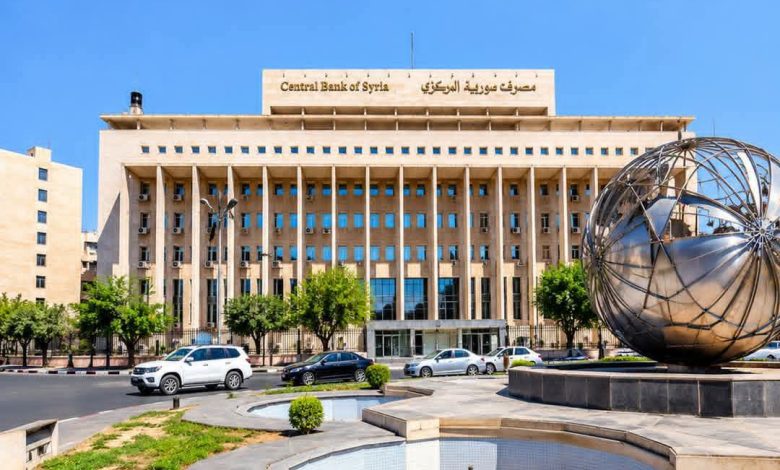
بدأ القطاع المصرفي السوري يشهد مؤشرات انفتاح تدريجي على النظام المالي العالمي، مع إطلاق عمليات الدفع باستخدام بطاقات «فيزا» و«ماستركارد»، بالتوازي مع مشروع لتحديث البنية المالية بدعم من البنك الدولي بقيمة 100 مليون دولار، وبرنامج مساعدة فنية من صندوق النقد الدولي يستهدف تطوير التشريعات والرقابة المصرفية وتعزيز إجراءات مكافحة غسل الأموال وتمويل الإرهاب.
وتأتي هذه التحركات في وقت تواجه فيه المصارف السورية تحدياً كبيراً يتمثل في استعادة دورها الاقتصادي بعد سنوات من تراجع النشاط الائتماني، واتساع الاعتماد على التعاملات النقدية، وضعف قدرتها على توجيه المدخرات نحو الاستثمار والإنتاج.
ولا تقتصر أهمية هذه التطورات على إدخال وسائل دفع حديثة أو استعادة بعض قنوات الاتصال الخارجي، بل تمتد إلى إمكانية إعادة بناء القطاع المصرفي وتعزيز دوره في تسهيل التجارة والتحويلات وجذب الاستثمارات، وهي خطوات ترتبط بدرجة الثقة بالمؤسسات المالية وقدرتها على حماية الودائع وإدارة المخاطر والالتزام بالمعايير الدولية.
المصارف السورية أمام اختبار استعادة الثقة
يمثل تحديث القطاع المصرفي تحولاً يتجاوز الجانب التقني، نظراً إلى الدور الذي تؤديه المصارف في إدارة الأموال وتوفير التمويل وتحريك النشاط الاقتصادي. ففي الدول التي تمر بمرحلة إعادة بناء، تشكل المؤسسات المالية إحدى الركائز الأساسية لاستعادة ثقة المستثمرين وتنظيم حركة رؤوس الأموال وتوفير بيئة أكثر استقراراً للأعمال.
ويشير البنك الدولي إلى أن القطاع المالي السوري لا يزال صغيراً ويتركز بصورة أساسية حول المصارف، مع اعتماد واسع على النقد وضعف في الوساطة المالية، فضلاً عن تقادم أنظمة الدفع ووجود تحديات تتعلق بالرقابة والاستقرار المالي والنزاهة المصرفية.
وفي هذا الإطار، يستهدف مشروع التحديث المدعوم من البنك الدولي الوصول إلى 15 مليون عملية دفع إلكتروني سنوياً، وتمكين نحو 500 ألف فرد وشركة من الاستخدام الفعلي للمدفوعات الرقمية، إلى جانب إجراء مراجعة مستقلة لجودة أصول جميع المصارف العاملة في سورية.
وتكتسب مراجعة الأصول أهمية كبيرة قبل التوسع في منح القروض، إذ تحتاج المصارف إلى معرفة القيمة الفعلية لمحافظها الائتمانية، وحجم الديون المتعثرة، ومدى قدرتها على تحصيل المستحقات، حتى تتمكن من تحديد المخاطر واتخاذ قرارات تمويلية سليمة.
وتعرف هذه العملية بالوساطة المالية، وهي الوظيفة التي تتيح للمصارف تحويل الأموال المودعة لديها إلى قروض واستثمارات تسهم في تنشيط الإنتاج.
لكن نجاحها يتطلب توافر معلومات دقيقة وبيئة قانونية ورقابية واضحة، بما يقلل مخاطر الإقراض ويرفع كفاءة توجيه الأموال نحو القطاعات الأكثر إنتاجية.
الامتثال المصرفي مفتاح العودة إلى النظام المالي العالمي
يرتبط نجاح انفتاح المصارف السورية على الخارج بقدرتها على الالتزام بالمعايير الدولية، ولا سيما القواعد الخاصة بمكافحة غسل الأموال وتمويل الإرهاب والتحقق من هوية العملاء ومصادر الأموال.
وفي هذا السياق، يرى عبد السلام عمار، المحلل المالي والخبير في العمليات المصرفية والامتثال، أن استعادة العلاقات مع المؤسسات المالية الخارجية تتطلب تطوير أنظمة الامتثال داخل المصارف السورية، بما يضمن قدرتها على التعامل مع متطلبات البنوك المراسلة والمؤسسات الدولية.
وأوضح عمار، خلال حديثه لموقع «تلفزيون سوريا»، أن عودة بطاقات الدفع العالمية تمثل خطوة مهمة من الناحيتين التقنية والتجارية، لكنها لا تعني بالضرورة استعادة العلاقات المصرفية الخارجية بصورة كاملة، إذ يتطلب ذلك بناء سجل مؤسسي موثوق في مجالات الشفافية وإدارة المخاطر والالتزام المالي.
وأشار إلى أهمية تحديث أنظمة التعرف إلى العملاء ومراقبة العمليات المصرفية بصورة مستمرة، ورفع كفاءة وحدات الامتثال داخل البنوك، باعتبارها عناصر أساسية لتسهيل التحويلات وفتح قنوات مراسلة مستقرة وتمويل عمليات التجارة الخارجية.
ولا تقتصر استعادة الثقة على التعاملات الدولية، بل تشمل أيضاً علاقة المصارف بعملائها داخل البلاد. فسهولة سحب الأموال وتحويلها، ووضوح العمولات والرسوم، وسرعة تنفيذ العمليات ومعالجة الأخطاء، كلها عوامل تؤثر في قرار الأفراد والشركات باستخدام الخدمات المصرفية بدلاً من الاحتفاظ بأموالهم نقداً خارج النظام المالي.
وتواجه سورية في هذا المجال تحديات تتعلق بمتطلبات مجموعة العمل المالي الدولية (FATF)، إذ ظلت مدرجة ضمن قائمة الدول الخاضعة للمراقبة المعززة حتى حزيران/يونيو 2026، فيما دعا صندوق النقد الدولي إلى تطوير منظومة مكافحة غسل الأموال وتمويل الإرهاب والعمل على استيفاء متطلبات الخروج من القائمة الرمادية.
كما أشار الصندوق إلى وجود اختلالات كبيرة في الجهاز المصرفي، تحد من انتقال أثر السياسة النقدية وتضعف قدرة مصرف سورية المركزي على إدارة الاقتصاد.
ويعني ذلك أن استعادة الارتباط بالنظام المالي العالمي تحتاج إلى إصلاحات متكاملة تشمل القوانين والرقابة والحوكمة والأنظمة الرقمية، وليس مجرد إعادة تشغيل وسائل الدفع الدولية.
مراجعة الأصول شرط لاستعادة الإقراض
من جهته، يعتبر عبد الرحمن ميلاد، الأستاذ والباحث في التمويل والمصارف، أن مراجعة جودة الأصول المصرفية تمثل خطوة أساسية لتحديد الوضع المالي الحقيقي للمصارف ومدى قدرتها على استعادة نشاطها.
وأوضح ميلاد، خلال حديثه لموقع «تلفزيون سوريا»، أن سنوات التراجع الاقتصادي تركت آثاراً على المحافظ الائتمانية للمصارف، سواء من حيث تراجع قدرة المقترضين على السداد أو انخفاض قيمة الضمانات، الأمر الذي يجعل تقييم القروض المتعثرة والسيولة وكفاية رأس المال ضرورة قبل البدء بتوسيع عمليات التمويل.
وأشار إلى أن استعادة ثقة المودعين ترتبط بقدرة المصارف على إتاحة أموالهم وتوفير ضمانات وإجراءات واضحة للتعامل مع حالات التعثر، إلى جانب تطوير سياسات ائتمانية تعتمد على دراسة الجدوى الاقتصادية للمشروعات وتقييم قدرتها على تحقيق عوائد حقيقية.
ويساعد تحسين هذه الجوانب على توجيه الموارد المالية نحو الأنشطة الإنتاجية، وتعزيز قدرة المصارف على تمويل الشركات والمشروعات الاستثمارية بدلاً من اقتصار دورها على تقديم الخدمات المصرفية الأساسية.
وأضاف أن التوسع في المدفوعات الإلكترونية يمكن أن يسهم في تعزيز الشمول المالي وتقليل الاعتماد على النقد، إلا أن نجاح هذه الخطوة يتطلب وجود قطاع مصرفي قادر على تقديم خدمات متكاملة تشمل الإيداع والتحويل والإقراض وإدارة المخاطر وتمويل المشروعات الصغيرة والمتوسطة.
وبالتالي، فإن تطوير وسائل الدفع يشكل بداية لمسار إصلاحي أوسع، ولا يمكن اعتباره مؤشراً كافياً وحده على تعافي القطاع المصرفي.
هل تتحول الخطوات الحالية إلى تعافٍ مصرفي حقيقي؟
تفتح عودة التعامل ببطاقات «فيزا» و«ماستركارد»، إلى جانب مشروع البنك الدولي بقيمة 100 مليون دولار وبرنامج الدعم الفني لصندوق النقد الدولي، نافذة أمام القطاع المصرفي السوري لاستعادة جزء من دوره في الاقتصاد.
لكن الانتقال من مرحلة التحديث التقني والانفتاح المحدود إلى التعافي الفعلي يتطلب معالجة الاختلالات المتراكمة في ميزانيات المصارف، وتطوير الرقابة والامتثال، وتعزيز حماية المودعين، وإعادة بناء الثقة بين المؤسسات المالية والأفراد والشركات.
كما أن نجاح الإصلاحات سيقاس بقدرة المصارف على تسهيل التحويلات وتمويل التجارة وتوفير القروض للأنشطة الإنتاجية، وليس فقط بعدد البطاقات المصرفية أو العمليات الإلكترونية المنفذة.
وفي نهاية المطاف، يقف القطاع المصرفي السوري أمام فرصة لإعادة بناء دوره كحلقة وصل بين المدخرات والاستثمار، وتحويل الأموال المتاحة إلى مشروعات وفرص عمل ونشاط اقتصادي. غير أن تحقيق هذا الهدف سيظل مرتبطاً بمدى قدرة الإصلاحات الحالية على بناء مؤسسات مالية مستقرة وشفافة تحظى بثقة العملاء والشركاء الدوليين.
تلفزيون سوريا