فائض السيولة في المصارف السورية.. لماذا لا يصل التمويل إلى الاقتصاد؟
تكشف بيانات القطاع المصرفي السوري عن تراجع واضح في دور المصارف الخاصة في تمويل النشاط الاقتصادي، رغم امتلاكها مستويات مرتفعة من السيولة، إذ تتجه نسبة كبيرة من أصولها نحو النقد والأرصدة المصرفية بدلًا من توظيفها في القروض والتمويلات الإنتاجية.
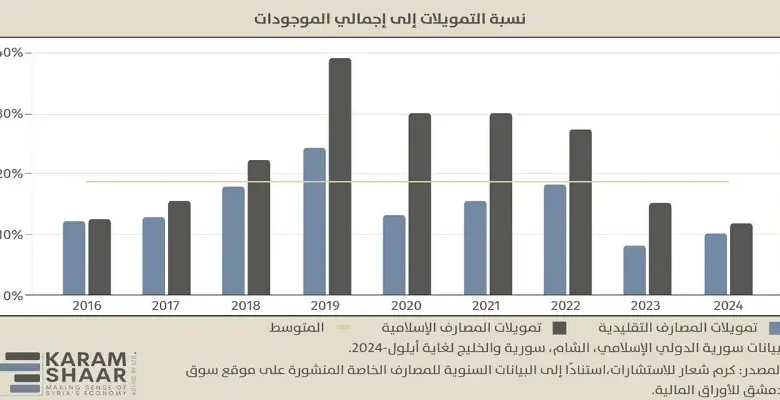
وبحسب تحليل أعدّته الباحثة عبير أسعد ونُشر في العدد العشرين من «سوريا بالأرقام» في آب 2026، لم تتجاوز نسبة التمويلات إلى إجمالي الموجودات في نهاية عام 2024 نحو 10% لدى المصارف التقليدية و12% لدى المصارف الإسلامية، مقارنة بنحو 55% في القطاع المصرفي العربي.
وأوضحت أسعد أن النقد والأرصدة لدى المصرف المركزي، إلى جانب الودائع لدى المصارف الأخرى، شكّلت نحو 80% من موجودات المصارف التقليدية و82% من موجودات المصارف الإسلامية بنهاية عام 2024.
سيولة مرتفعة وتمويل محدود
تجاوزت نسب السيولة لدى عدد من المصارف الحدود القانونية المطلوبة، والمحددة عند 30%، بفارق كبير.
وسجل بنك قطر الوطني – سورية، على سبيل المثال، نسبة سيولة بلغت 468% عام 2016، قبل أن تنخفض إلى 305% في عام 2024، وفق البيانات التي استند إليها التحليل.
وأرجعت الباحثة تراكم السيولة إلى مجموعة من العوامل، أبرزها تعليق الإقراض في حزيران 2020، ثم فرض ضوابط حدّدت سقوف التسهيلات الائتمانية والقطاعات والمشروعات المسموح بتمويلها، وصولًا إلى القرار رقم 204 لعام 2023.
كما أسهمت سياسات التحوط التي اتبعتها بعض المصارف في الحد من التمويل، من خلال اشتراط ضمانات عقارية وتقليص آجال القروض، في ظل ارتفاع المخاطر الاقتصادية والائتمانية.
وبلغ متوسط نسبة التمويلات إلى إجمالي الموجودات نحو 19% خلال الفترة الممتدة بين عامي 2016 و2024، قبل أن يتراجع إلى المستويات المنخفضة المسجلة في نهاية الفترة.
مقترحات لتحريك التمويل نحو الإنتاج
ودعت أسعد إلى مراجعة السياسات النقدية والضوابط المنظمة للإقراض، وفي مقدمتها القرار رقم 204، بما يتيح توجيه التمويل نحو المشروعات الإنتاجية، ولا سيما المشروعات الزراعية والصناعية الصغيرة والمتوسطة.
كما أوصت بإنشاء صندوق تكافلي مستقل للمشاركة في مخاطر الائتمان، وفق نموذج الوكالة بالاستثمار ومبدأ التبرع، إلى جانب تعزيز دور مؤسسة ضمان مخاطر القروض وتوسيع إصدار صكوك الضمان.
وتستهدف هذه المقترحات تقليل المخاطر التي تتحملها المصارف عند منح التمويلات، وتشجيعها على استئناف الإقراض، بما يساعد على تحويل السيولة المتراكمة إلى استثمارات تسهم في تنشيط الاقتصاد السوري ودعم القطاعات الإنتاجية.
B2B